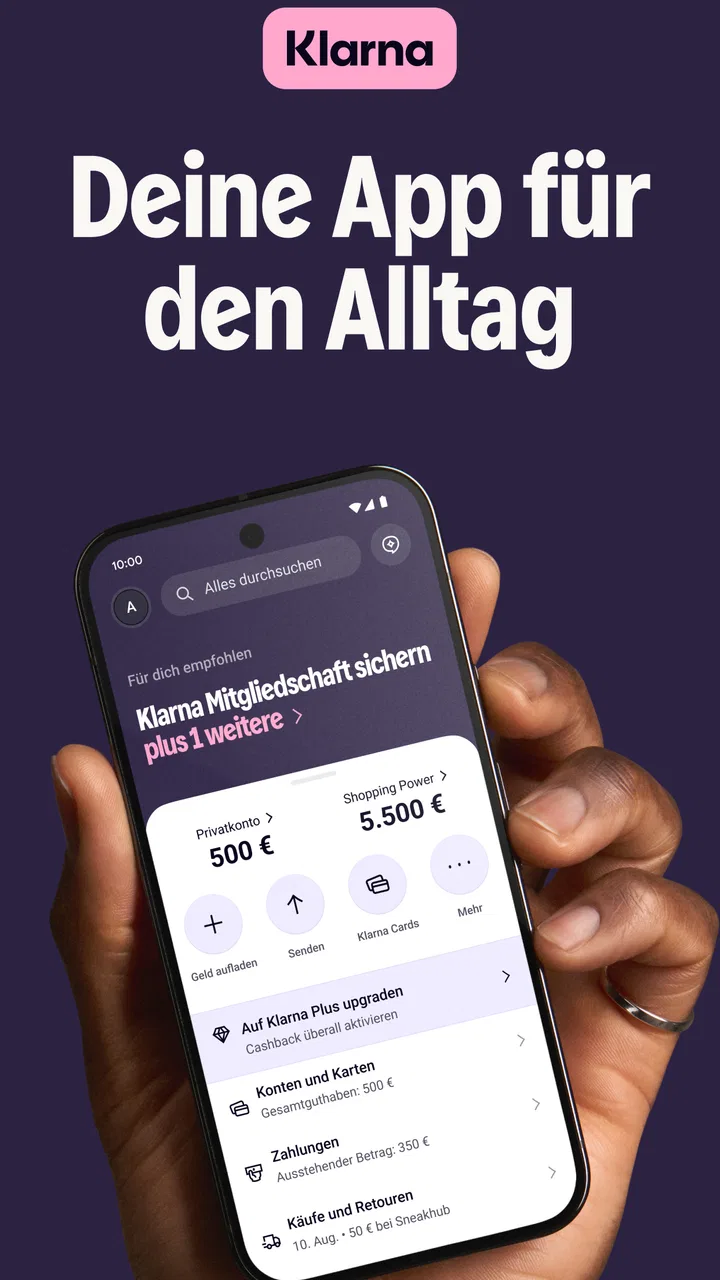
Klarna: Verwalte Geld smarter
- 4,7
- Bewertung
- 50.00M
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Ich habe Klarna vor allem als Begleiter für alltägliche Geldentscheidungen erlebt: beim Bezahlen, beim Prüfen offener Vorgänge und beim Versuch, Ausgaben etwas bewusster zu ordnen. Die App gehört zur Kategorie Finanzen und wird von Klarna Bank AB (publ) entwickelt. Sie ist kostenlos erhältlich und richtet sich laut Altersfreigabe an Nutzer ab null Jahren. Das klingt zunächst unkompliziert, doch bei einer Finanz-App entscheidet nicht nur die Oberfläche über die Qualität. Ebenso wichtig ist, wie zuverlässig die Verbindung arbeitet, wie verständlich Statusmeldungen ausfallen und ob ich unterwegs schnell genug an die richtige Information komme.
Klarna: Verwalte Geld smarter verbindet Bezahlen, Sparen, Cashback und die Entdeckung der Klarna Card in einer mobilen Anwendung. Ich finde diesen Ansatz praktisch, wenn ich ohnehin mehrere Geldthemen an einem Ort sehen möchte. Gleichzeitig sollte man die App nicht mit einem vollständigen Ersatz für jedes klassische Bankkonto verwechseln. Ihre Stärke liegt in der Verbindung rund um Klarna-Zahlungen und die dazugehörigen Angebote, nicht darin, jede denkbare Finanzaufgabe abzudecken.
Wie sich die App im Alltag mit Verbindung anfühlt
Ich erlebe eine Finanz-App nicht nur daran, wie sie Zahlungen anzeigt, sondern auch daran, wie gut sie sich in meinen Alltag mit wechselnder Internetverbindung einfügt. In diesem Abschnitt geht es darum, wann ich Informationen lieber vorab prüfe und wie ich Verzögerungen einordne, ohne vorschnell erneut zu handeln. Danach lässt sich besser beurteilen, worauf es bei der Nutzung unterwegs ankommt.
Das könnte dir auch gefallen

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.

 Snapchat
 macht aus flüchtigen Bildern ein tägliches Ritual
Snapchat gewinnt nicht durch Vollständigkeit, sondern durch Tempo, Nähe und kleine soziale Verpflichtungen. Genau darin liegt seine Stärke – und sein blinder Fleck.

 Fluvsies - Flauschige Tierchen
Fluvsies macht aus kurzen Spielpausen ein Fürsorgeritual
Ein digitales Tierchen braucht kaum Zeit und doch regelmäßig Aufmerksamkeit. Fluvsies zeigt, wie Fürsorge, Sammellust und kurze Spielpausen ineinandergreifen.

 Google Fotos
 wird wichtiger, weil niemand seine Bilder mehr sortieren kann
Mehr Aufnahmen, mehr KI und immer weniger Lust aufs Sortieren: Google Fotos wächst mit einem Bedürfnis, das viele erst bemerken, wenn sie ein Bild suchen.

 X (ehemals Twitter)
X im Alltag: Schneller Zugang zu Gesprächen, wenig Orientierung im Feed
X macht aktuelle Gespräche schnell erreichbar. Doch zwischen For-you-Feed, Themenreitern und unklarem Aktionsfeedback verlangt die App ihren Nutzern viel eigene Orientierung ab.
Mehr aus unserer Nachrichtenredaktion
Alle Neuigkeiten ansehen


Wenn eine stabile Internetverbindung den Unterschied macht
Bei einer Finanz-App ist die Internetverbindung kein nebensächliches Detail. Beim Öffnen möchte ich aktuelle Informationen sehen, etwa zu Zahlungen, Rückerstattungen, Sparvorgängen oder verfügbaren Funktionen. Gerade unterwegs kann sich der Ablauf anders anfühlen als zu Hause: In einem Geschäft, an der Kasse oder zwischen zwei Terminen zählt nicht nur, dass eine Funktion vorhanden ist, sondern dass sie ohne unnötige Wartezeit erreichbar bleibt.
Mein wichtigster praktischer Hinweis lautet deshalb: Ich prüfe Zahlungsdetails lieber vor dem eigentlichen Einkauf, statt erst im letzten Moment durch die App zu navigieren. Das gilt besonders dann, wenn ich wissen möchte, welche Zahlungsart verwendet wird oder ob ein Vorgang bereits aktualisiert wurde. Eine schwache Verbindung kann den Eindruck erwecken, die App reagiere nicht, obwohl lediglich aktuelle Informationen nachgeladen werden müssen. Bei Finanzvorgängen ist diese Unterscheidung wichtig, weil wiederholtes Tippen oder erneutes Auslösen schnell zu Unsicherheit führt.
Die App ist besonders nützlich, wenn ich meine Klarna-bezogenen Aktivitäten zeitnah nachvollziehen möchte. Ich kann dadurch eher erkennen, ob eine Bestellung, Zahlung oder Rückerstattung schon berücksichtigt wurde. Allerdings sollte ich eine Anzeige nicht vorschnell als endgültige Buchung interpretieren, wenn der Vorgang gerade erst stattgefunden hat. Bei Online-Zahlungen können mehrere Beteiligte im Spiel sein, und die App muss Informationen erst erhalten und darstellen. Die Verbindung beeinflusst also nicht nur die Geschwindigkeit, sondern auch, wie sicher ich den aktuellen Status einschätzen kann.
Unterwegs ist die Übersicht wichtiger als die Optik
Auf dem Smartphone nutze ich Klarna meist in kurzen Momenten: vor einem Kauf, nach einer Bestellbestätigung oder wenn ich eine Rückerstattung kontrollieren möchte. Dafür ist eine klare Orientierung wichtiger als eine besonders ausführliche Darstellung. Ich möchte schnell erkennen, welcher Vorgang gemeint ist und welche Handlung als Nächstes sinnvoll ist. Eine Finanz-App darf mich nicht dazu zwingen, lange nach einer einfachen Information zu suchen.
Das mobile Format spielt der App dabei in die Hände. Ich muss nicht erst einen Computer öffnen, wenn ich unterwegs eine Zahlung nachvollziehen oder mich mit Cashback beschäftigen möchte. Diese Bequemlichkeit kann aber auch zu spontanerem Konsum verleiten. Wer Angebote, Rückvergütungen und Zahlungsoptionen direkt beim Einkaufsbummel sieht, sollte sich bewusst machen, dass eine einfache Bedienung keine günstigere Kaufentscheidung garantiert.
Ein realistisches Beispiel: Ich stehe in der Stadt vor einem Kauf, den ich nicht geplant hatte. In Klarna kann ich mich zunächst orientieren, statt sofort zur Kasse zu gehen. Ich sehe, welche Klarna-Funktion für mich relevant ist, und kann anschließend entscheiden, ob der Kauf wirklich in mein Budget passt. Der nützliche Schritt ist nicht das bloße Öffnen der App, sondern die kurze Pause zwischen Wunsch und Zahlung. Für diese Art von Alltagssituation ist sie deutlich hilfreicher als eine reine Banking-App, die den konkreten Klarna-Vorgang möglicherweise nicht in derselben Form abbildet.
Die Klarna Card und die Frage nach dem passenden Einsatz
Die Klarna Card wird in der App als Teil des Angebots entdeckt und verwaltet. Für mich ist entscheidend, nicht allein vom Namen oder von einer möglichen Cashback-Erwartung auszugehen. Vor dem Einsatz sollte ich prüfen, welche Bedingungen für die jeweilige Zahlung gelten und ob die Karte zu meinem bisherigen Umgang mit Geld passt. Eine zusätzliche Zahlungsoption kann praktisch sein, bringt aber auch eine weitere Stelle mit sich, die ich im Blick behalten muss.
Wer bereits mehrere Karten und Zahlungsdienste verwendet, sollte sich fragen, ob Klarna tatsächlich Ordnung schafft oder nur eine weitere Ebene hinzufügt. Die App ist dann stark, wenn ich ihre Übersicht konsequent als zentrale Anlaufstelle für meine Klarna-Vorgänge nutze. Wenn ich dagegen Zahlungen über viele Anbieter verteile und selten kontrolliere, was wo offen ist, kann die zusätzliche Option eher zu mehr Nacharbeit führen.
Was passiert, wenn etwas nicht sofort klappt?
Bei einer Finanz-App gehört der Umgang mit Störungen zur eigentlichen Nutzererfahrung. Wenn ein Bildschirm langsam lädt, ein Status verspätet erscheint oder eine Zahlung nicht sofort eindeutig zugeordnet wird, brauche ich vor allem Ruhe und nachvollziehbare nächste Schritte. Ich würde in so einer Situation nicht mehrfach hintereinander auf eine Zahlungsaktion tippen. Besser ist es, zunächst den angezeigten Status zu prüfen, kurz zu warten und anschließend die Transaktion oder Bestellbestätigung mit der Darstellung in Klarna abzugleichen.
Das klingt banal, verhindert aber ein häufiges Missverständnis: Eine verzögerte Anzeige ist nicht automatisch eine fehlgeschlagene Zahlung. Umgekehrt sollte ich eine Zahlung auch nicht als erledigt betrachten, nur weil ich einen Button berührt habe. Für die eigene Dokumentation hilft es, Bestellbestätigungen und relevante Nachrichten aufzubewahren, bis der Vorgang in der App verständlich erscheint. So kann ich bei einer Rückfrage genauer erklären, was passiert ist, statt mich nur auf eine Erinnerung an den Ablauf zu verlassen.
Bei Rückerstattungen ist diese Geduld besonders wichtig. Eine Rückgabe beim Händler und die sichtbare Aktualisierung in einer Finanz-App sind nicht zwingend derselbe Moment. Ich prüfe deshalb zuerst, ob der Händler die Rückerstattung bestätigt hat, und beobachte danach den Vorgang in Klarna. Wenn die Darstellung unklar bleibt, sind konkrete Angaben wie Händlername, Kaufzeitpunkt und Betrag hilfreicher als eine allgemeine Beschreibung wie „es funktioniert nicht“. Die App kann den Vorgang übersichtlich machen, aber sie ersetzt nicht die Kommunikation mit dem Händler, wenn die Rückgabe dort noch nicht verarbeitet wurde.
Bewusster Umgang mit Daten und Benachrichtigungen
Finanzinformationen gehören für mich zu den sensibelsten Inhalten auf dem Smartphone. Deshalb nutze ich Klarna möglichst bewusst und öffne Zahlungsdetails nicht achtlos in Situationen, in denen andere mitlesen können. Besonders praktisch ist es, vor dem Teilen eines Bildschirmfotos zu kontrollieren, ob darin Bestellinformationen, Beträge oder persönliche Angaben sichtbar sind. Eine schnelle Weiterleitung kann sonst mehr verraten, als beabsichtigt war.
Auch Benachrichtigungen verdienen Aufmerksamkeit. Sie können nützlich sein, wenn ich über relevante Vorgänge informiert werden möchte, aber auf dem Sperrbildschirm können kurze Hinweise bereits sensible Details preisgeben. Ich würde daher die Benachrichtigungseinstellungen des Smartphones prüfen und überlegen, wie viel Inhalt dort sichtbar sein soll. Das ist kein spezieller Trick nur für Klarna, bei dieser App aber besonders sinnvoll, weil Zahlungs- und Einkaufsinformationen zusammenkommen können.
Beim mobilen Einsatz achte ich außerdem darauf, nicht in einem offenen oder fremden WLAN sensible Vorgänge unnötig lange zu bearbeiten. Ich behaupte damit nicht, dass jede öffentliche Verbindung unsicher ist; mein Punkt ist eher die Vorsicht. Für eine kurze Statuskontrolle mag das Risiko anders einzuschätzen sein als für eine neue Zahlungsentscheidung. Wer seine Daten möglichst sparsam behandeln möchte, sollte zudem nur die Funktionen verwenden, die tatsächlich gebraucht werden, und nicht jedes Angebot automatisch aktivieren, nur weil es in der App sichtbar ist.
Cashback: interessant, aber kein Grund für einen Kauf
Cashback kann den Alltag angenehmer machen, wenn ich ohnehin bei einem passenden Händler einkaufen möchte. Ich sehe darin aber keinen guten Grund, eine Ausgabe zu erhöhen oder einen Kauf vorzuziehen. Der tatsächliche Vorteil hängt davon ab, ob ich die Bedingungen verstehe, den Vorgang korrekt über den vorgesehenen Ablauf starte und die Rückvergütung anschließend nachvollziehen kann. Ein kleiner finanzieller Vorteil verliert schnell an Bedeutung, wenn ich dafür etwas kaufe, das ich nicht brauche.
Mein sinnvollster Umgang damit ist eine einfache Reihenfolge: Erst entscheide ich, ob der Kauf notwendig oder sinnvoll ist. Danach prüfe ich, ob ein Cashback-Angebot wirklich passt. Erst an dritter Stelle wähle ich die konkrete Zahlungsart. So bleibt der Rabatt ein Bonus und wird nicht zum Auslöser für den Einkauf. Diese Reihenfolge ist besonders wichtig, weil die App Zahlungs- und Einkaufsentscheidungen sehr nah zusammenführt.
Vergleich mit klassischen Banken und anderen Zahlungs-Apps
Im Vergleich zu einer klassischen Banking-App wirkt Klarna stärker auf Einkäufe, Zahlungen, Cashback und die eigene Kartenwelt zugeschnitten. Eine gewöhnliche Bank-App ist oft die bessere Wahl, wenn ich mein Girokonto, Überweisungen, Daueraufträge und sämtliche Kontobewegungen an einem zentralen Ort verwalten möchte. Klarna kann diese Lücke nicht automatisch schließen, nur weil es ebenfalls um Geld geht.
Im Vergleich zu einer reinen Einkaufs-App bietet Klarna dagegen mehr finanzielle Orientierung rund um den Bezahlvorgang. Ich kann einen Kauf nicht nur aus Produktsicht betrachten, sondern auch überlegen, wie er bezahlt und später nachvollzogen wird. Für Nutzer, die häufig bei Klarna-Händlern einkaufen, ist diese Nähe praktisch. Wer dagegen möglichst wenige Finanzdienste kombinieren möchte, bevorzugt möglicherweise die direkte Zahlung über die eigene Bank oder eine bereits etablierte Karte.
Auch gegenüber einer klassischen Kreditkarte liegt der Unterschied weniger in einem einzelnen Vorteil als in der Einbettung in die App. Die Karte wird zusammen mit weiteren Klarna-Funktionen präsentiert. Das kann Übersicht schaffen, wenn ich alles regelmäßig kontrolliere. Es kann aber auch dazu führen, dass ich mich von mehreren Optionen ablenken lasse. Ich würde Klarna daher nicht pauschal als bessere Alternative zu einer Bankkarte bezeichnen, sondern als passendere Lösung für Menschen, die ihre Klarna-Zahlungen und Einkaufsaktivitäten eng miteinander verbinden möchten.
Für wen sich die App lohnt – und wer besser darauf verzichtet
Ich empfehle Klarna vor allem Personen, die häufig online einkaufen, ihre Klarna-Vorgänge mobil im Blick behalten möchten und eine gemeinsame Oberfläche für Bezahlen, Sparen, Cashback und die Klarna Card schätzen. Auch für Menschen, die nach einem Kauf schnell prüfen wollen, ob eine Rückerstattung oder ein Zahlungsstatus aktualisiert wurde, kann die App angenehm sein. Die hohe Verbreitung zeigt, dass sie für viele Nutzer zum festen Bestandteil ihres Einkaufsalltags geworden ist: Sie kommt auf über fünfzig Millionen Installationen, erreicht eine durchschnittliche Bewertung von 4,7 und basiert auf rund 1,9 Millionen Bewertungen.
Weniger geeignet ist sie für jemanden, der eine möglichst neutrale Haushaltsbuch-App sucht oder sämtliche Bankgeschäfte unabhängig von einem bestimmten Zahlungsanbieter verwalten möchte. Ebenso würde ich vorsichtig sein, wenn ich zu spontanen Käufen neige und mich durch Zahlungsoptionen oder Cashback leicht zum Ausgeben verleiten lasse. In diesem Fall kann eine schlichtere Bank-App oder ein separates Budgetsystem die bessere Ergänzung sein, weil es weniger unmittelbar mit dem Einkauf verbunden ist.
Die kostenlose Nutzung senkt die Einstiegshürde, sollte aber nicht mit „ohne jede finanzielle Konsequenz“ verwechselt werden. Entscheidend ist immer, welche Zahlungsweise ich auswähle und welche Bedingungen für den jeweiligen Vorgang gelten. Ich lese deshalb relevante Hinweise vor einer Entscheidung und behandle die App als Werkzeug zur Kontrolle, nicht als Freibrief für spätere Zahlungen.
Version, Reife und mein praktischer Arbeitsablauf
Die aktuelle Version ist 26.29.240 und läuft ab Android 9. Das ist für viele weiterhin nutzbare Geräte relevant, trotzdem sollte ich vor der Installation prüfen, ob mein Smartphone diese Voraussetzung erfüllt und ob genügend Systemressourcen für eine angenehme Nutzung vorhanden sind. Die App ist nicht nur ein statischer Zahlungsbildschirm, sondern bündelt mehrere Geld- und Einkaufsbereiche. Regelmäßige Aktualisierungen des Systems und der App sind deshalb sinnvoll, gerade wenn ich auf aktuelle Statusanzeigen und Sicherheitsverbesserungen angewiesen bin.
Mein eigener Ablauf wäre möglichst einfach: Ich öffne die App nicht erst in dem Moment, in dem ich an der Kasse stehe. Stattdessen prüfe ich gelegentlich offene Vorgänge, kontrolliere nach Rückgaben die Entwicklung und entscheide vor einem Kauf, welche Zahlungsart wirklich zu meinem Budget passt. Bei Cashback schaue ich zuerst auf die Bedingungen. Bei der Klarna Card behandle ich die App nicht als Ersatz für eine persönliche Ausgabenplanung, sondern als Ort, an dem ich die zugehörigen Vorgänge nachverfolge.
Diese Routine macht einen großen Unterschied. Wer nur dann in die App schaut, wenn bereits eine Unklarheit besteht, erlebt sie eher als Reparaturwerkzeug. Wer sie regelmäßig, aber nicht zwanghaft nutzt, bekommt eher den Überblick, den eine mobile Finanz-App verspricht. Die Verbindung bleibt dabei ein Teil des Ablaufs: Für aktuelle Informationen brauche ich Geduld, wenn das Netz gerade langsam ist, und ich sollte wichtige Entscheidungen nicht allein auf eine verzögerte Anzeige stützen.
Mein Fazit zur vernetzten Nutzung
Klarna ist für mich eine praktische Finanz-App mit einem klaren Schwerpunkt: Sie bringt Zahlungen, Sparen, Cashback und die Klarna Card in eine mobile Umgebung, die besonders beim Online-Einkauf sinnvoll ist. Ihre Stärke zeigt sich nicht nur in der Anzahl der Funktionen, sondern darin, dass ich einen Kauf und seine finanzielle Nachverfolgung näher beieinander sehe. Das spart Wege und kann helfen, Rückerstattungen oder offene Vorgänge bewusster zu kontrollieren.
Die Einschränkung liegt in derselben Nähe zum Einkauf. Die App kann Ausgaben vereinfachen, aber sie macht sie nicht automatisch vernünftig. Außerdem ist die Erfahrung bei aktuellen Finanzinformationen von einer funktionierenden Verbindung und einer verständlichen Aktualisierung abhängig. Ich plane daher nicht mit einem spontanen Klick in letzter Sekunde, bewahre wichtige Bestätigungen auf und prüfe sensible Hinweise auf dem Sperrbildschirm.
Unterm Strich würde ich Klarna Menschen empfehlen, die den Dienst bereits beim Einkaufen verwenden und ihre Vorgänge bequem auf dem Smartphone verfolgen möchten. Für eine vollständige Bankverwaltung oder für Nutzer, die Zahlungsoptionen bewusst reduzieren wollen, ist eine klassische Bank-App wahrscheinlich die passendere Hauptlösung. Als vernetzter Begleiter rund um Klarna-Zahlungen ist die App jedoch überzeugend – vorausgesetzt, ich nutze ihre Bequemlichkeit mit etwas finanzieller Disziplin.
Häufig gestellte Fragen zu Klarna: Verwalte Geld smarter
01Was ist Klarna und wie funktioniert die App?
Klarna ist eine App, die es Nutzern ermöglicht, ihre Finanzen effizient zu verwalten. Die App bietet Funktionen wie das Aufteilen von Zahlungen, das Erstellen von Budgets und den Zugang zu exklusiven Angeboten. Die Benutzerfreundlichkeit und das intuitive Design machen es einfach, alle finanziellen Transaktionen im Blick zu behalten.
02Welche Sicherheitsmaßnahmen bietet Klarna?
Klarna legt großen Wert auf Sicherheit. Die App verwendet modernste Verschlüsselungstechnologien, um alle Daten zu schützen. Zudem bietet sie Funktionen wie Zwei-Faktor-Authentifizierung und Benachrichtigungen über ungewöhnliche Aktivitäten, um sicherzustellen, dass Ihre Finanzinformationen jederzeit sicher sind.
03Kann ich Klarna auch international nutzen?
Ja, Klarna kann international genutzt werden. Die App unterstützt Zahlungen in mehreren Währungen und ist in vielen Ländern verfügbar. Dies macht sie ideal für Reisende oder Menschen, die international einkaufen möchten, ohne sich Gedanken über Umrechnungsgebühren oder andere Komplikationen machen zu müssen.
04Welche Kosten sind mit der Nutzung von Klarna verbunden?
Die Nutzung der Klarna-App ist grundsätzlich kostenlos. Allerdings können je nach den genutzten Funktionen Gebühren anfallen, wie z.B. bei der Nutzung von Teilzahlungsoptionen. Es ist ratsam, die Gebührenstruktur in der App zu überprüfen, um unerwartete Kosten zu vermeiden.
05Wie kann ich den Kundensupport von Klarna erreichen?
Der Kundensupport von Klarna ist rund um die Uhr verfügbar und kann über verschiedene Kanäle erreicht werden, darunter Telefon, E-Mail und Live-Chat in der App. Das Support-Team ist bekannt für seine schnelle und hilfreiche Reaktionen, um alle Fragen oder Probleme effizient zu lösen.
Vorteile
- Benutzerfreundliche Oberfläche für einfache Navigation.
- Integrierte Budgetierungstools zur Ausgabenkontrolle.
- Schnelle und sichere Zahlungsmöglichkeiten.
- Echtzeit-Benachrichtigungen für Ausgabenüberblick.
- Vielfältige Zahlungsmethoden unterstützen Flexibilität.
Nachteile
- Manchmal langsamer Support bei Anfragen.
- Nicht alle Banken sind integriert.
- Benachrichtigungen können überwältigend sein.
- Erfordert viele Berechtigungen bei Installation.
- Werbung in der kostenlosen Version kann störend sein.

Klarna: Verwalte Geld smarter
Galerie